格林晟的港股闯关,目前还没有一个确定的答案——它在2026年8月21日收到了中国证监会的7项补充材料问询,现在还处于想办法回复的阶段。但这件事接下来怎么演变,是有迹可循的。

真正决定它能不能继续走下去的,不是外界的猜测或讨论,而是两个非常具体的变量:一是“9.8%全球切叠机市场份额”这个数据,能不能拿出经得起推敲的计算依据;二是持股5%以下的那些分散股东之间,到底有没有没被捅破的关联关系。
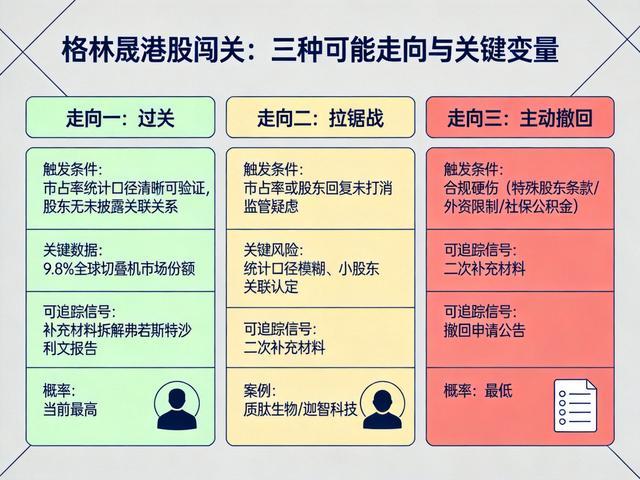
把这两个变量在不同情况下的组合列出来,格林晟的闯关结局,大致会走向以下三种可能。
走向一:过关,进入发行排队通道
这个走向是最乐观的,也是当前概率最高的一个。触发条件很明确:格林晟在回复材料中,对市占率数据的统计口径给出了清晰、可验证的说明,同时对股东关联关系的核查也能证明没有未披露的一致行动人或利益输送。
可追踪的信号是看公司后续提交的补充材料里,有没有对弗若斯特沙利文的报告做更细的拆解——比如,这个9.8%的数据是按全球收入算的,还是按出货量算的,统计的细分赛道边界划在哪里。
只要这些细节能和同行业上市公司的公开数据对得上,监管对这一条的问询就算过关了。
在股东关联关系这块,格林晟目前有十余家持股5%以下的机构和个人股东,其中包括产业基金的管理人和投委会成员。如果能证明这些股东各自独立决策、不存在合并持股超过5%的情况,这部分也不会构成实质性障碍。
格林晟如果能在近期内提交一份扎实的回复,预计也会在类似的周期内走完备案程序。港交所在8月21日刚把新上市申请的有效期从6个月延长到了12个月,时间上完全够用。
走向二:被问住,进入漫长的拉锯战
这个走向的前提是,市占率数据或股东关联关系的回复,没能完全打消监管的疑虑。
在9.8%这个数字上,最大的风险不是数据本身造假,而是统计口径的模糊地带。切叠机是一个细分设备品类,全球市场的统计边界怎么划,在这个细分赛道里并没有一个公认的标准。
如果格林晟的回复只是引用弗若斯特沙利文的结论,而没有给出具体的计算过程、没有和同行公开数据做交叉对比,监管完全有可能要求二次补充。
股东关联关系这块,问题更复杂。格林晟的股东名单里,程婷和刘剑分别持股0.8%和0.33%,但两人在上海赛领的基金管理人和投委会里都有任职身份。
如果监管认定这些零散的小股东之间存在事实上的关联,需要合并计算持股比例,那就可能触发5%以上股东的穿透核查标准——这个工作量会成倍增加,时间也会被拉长。
元股证券:ygzq.hk可追踪的信号是:看格林晟后续会不会被要求二次补充材料。如果出现这种情况,说明第一轮回复没有完全解决问题。同类案例里的质肽生物和迦智科技,在收到涉及小股东关联关系的问询后,截至2026年8月仍处于补充材料阶段,还没有拿到备案结果。
这个走向一旦触发,上市进程进入的就不是几个月的等待,而是一场没有明确时间表的拉锯战。
走向三:主动撤回,短期内放弃闯关
这个走向的概率最低,但不能完全排除。触发条件不是某一个问题的回复没写清楚,而是合规层面出现了难以修复的硬伤。
比如,特殊股东权利安排的终止条款存在纠纷,有股东不同意终止;或者公司的业务被认定涉及外资准入负面清单限制领域,全流通前后的外资合规性无法满足要求;再或者,拟参与全流通的股东股份存在质押、冻结等权利瑕疵,短期内解决不了。
另外,格林晟在报告期内三年累计未足额缴纳社保和公积金超过8300万元,虽然公司声称从未因此受到重大行政处罚,但如果主管部门在审核期间提出补缴要求,这笔资金压力也是一个现实变量。
可追踪的信号是公开信息里会不会出现“撤回申请”或“终止备案”的公告。目前在整个2025-2026年的同类案例中,还没有公开出现过在问询后直接被终止的情形,所以这个走向目前看更像是一个理论上的尾部风险,而不是一个需要紧张应对的即时威胁。
当前来看,走向一的概率最高——这家公司大概率能过,但不是因为它完美,而是因为监管问的这些问题,在现行规则下都是可以回答的。如果它能在近期内拿出一份论证扎实的补充材料,预计会在这个冬天拿到备案通知书,继续推进后续的港交所聆讯和发行流程。
但需要说明的是,这个判断是基于现有同业案例和公开信息的推演,不是确定性预测——如果格林晟的回复迟迟不出,或者出来后被二次追问,那上述判断就需要重新评估。
对于关注这件事的读者来说配资平台风控规则,接下来只需要盯住一个信号:格林晟什么时候向证监会提交补充材料,以及材料公开后市场对市占率数据和股东关联关系的反馈。这个信号一旦出现,整件事的走向就会清晰很多。
做多做空网提示:本文来自互联网,不代表本网站观点。